Delivery % kya batata hai? 3.4 saal ka data
8 min read · data: 437-stock NSE universe · descriptive study, not advice
“Delivery percentage dekho — 70% delivery matlab asli kharidari hai.” Yeh market mein bahut common advice hai, aur iske peeche logic bhi hai. Jab koi share kharid ke ghar le jaata hai (delivery), toh woh intraday trader nahi hai; usne paisa lagaya hai. Toh kya delivery % aage ka kuch batata hai?
Humare paas ab NSE bhavcopy se ~500 stocks ka daily delivery data, May 2023 se Oct 2026 tak hai — lagbhag 3.8 lakh stock-days. Toh humne seedha measure kiya. Yeh measurement hai, prediction nahi.
Pehle: delivery % hai kya?
Har din NSE batata hai ki kisi stock ke total traded shares mein se kitne delivery ke liye the (yaani T+1 pe account mein gaye), aur kitne usi din kharid-bech ke squared off hue. Delivery % = delivered quantity ÷ traded quantity.
Ek zaroori baat: har stock ka “normal” delivery % alag hota hai. Kisi large-cap ka 55% normal ho sakta hai, kisi chhote speculative stock ka 25%. Isliye humne delivery ko raw number ki jagah us stock ke apne pichhle 20 din ke median se compare kiya. “Delivery ratio 1.3” matlab aaj ka delivery % us stock ke normal se 30% zyada.
Test kaise kiya
- Har stock-day ke liye agle 10 din ka return mapa — entry agle din ke open pe (kyunki delivery data din khatam hone ke baad aata hai), exit 10ve din ke close pe.
- Har return se usi din ke saare stocks ka average minus kiya (drift). Bacha hua number = “excess” — yaani us din ki delivery ne extra kya bataya.
- Base rate: kisi bhi random din ke baad 10 din mein 50.3% stocks upar the.
- Jin windows mein kisi din ±20% se zyada move tha (split/bonus ki wajah se price jump), unko hata diya.
Result 1: delivery quintiles — chhota sa farak
Saare stock-days ko delivery ratio ke hisaab se 5 barabar hisson mein baanta:
| Delivery ratio (apne normal ke mukable) | Stock-days | 10-din excess vs drift | Win rate |
|---|---|---|---|
| Sabse kam (0.01–0.83×) | 76,925 | −0.21 pp | 49.6% |
| 0.83–0.95× | 76,924 | −0.01 pp | 50.3% |
| 0.95–1.05× | 76,924 | +0.07 pp | 50.5% |
| 1.05–1.18× | 76,924 | +0.06 pp | 50.3% |
| Sabse zyada (1.18×+) | 76,925 | +0.08 pp | 50.7% |
Pattern saaf hai lekin chhota: jis din delivery apne normal se kaafi kam ho, uske baad stock thoda peeche rehta hai (−0.21 pp, chaaron saal negative). Zyada delivery ka faayda sirf +0.08 pp hai — practically zero.
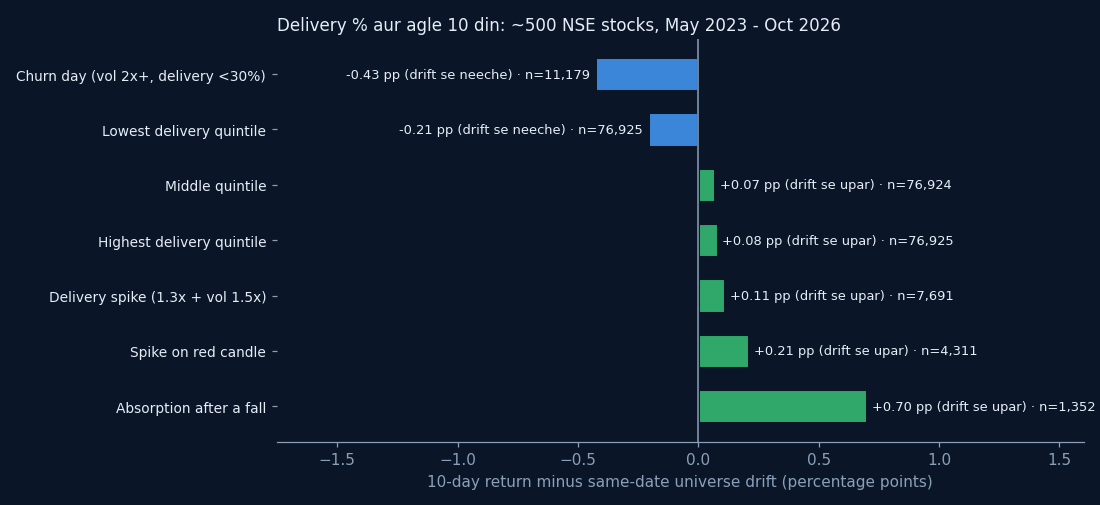
Result 2: churn days sabse clear signal hain
Churn day = volume 2× se zyada, lekin delivery 30% se kam. Yaani bahut trading hui, lekin zyada tar intraday — share haath badalte rahe, ghar kam gaye.
- 11,179 churn days. Agle 10 din: −0.43 pp vs drift. Win rate 45.8% (base 50.3%).
- 2024, 2025, 2026 teeno saal negative (−0.47, −0.48, −0.80 pp); sirf 2023 positive.
Yeh is study ka sabse consistent result hai: bada volume + kam delivery = zyada tar excitement, conviction nahi. Humari pichhli big-buying study ka finding bhi yahi tha — low-delivery big-volume days market se peeche rahe.
Result 3: girne ke baad delivery spike — “absorption”
Ek classic footprint idea hai: stock gir raha hai, phir ek din bahut volume aata hai, delivery spike karti hai, lekin price zyada nahi girta. Matlab koi bechne walon ka maal absorb kar raha hai. Humne isko aise define kiya:
- Pichhle 10 din mein stock 5% ya zyada gira,
- Aaj delivery ratio ≥ 1.3× aur volume ≥ 1.5× normal,
- Aaj ki candle laal ya flat (close ≤ open + 0.5%), lekin 6% se zyada girawat nahi.
| Cell | Events | 10-din excess vs drift | Win rate | Saal dar saal excess |
|---|---|---|---|---|
| Girne ke baad, koi bhi din (comparison) | 66,993 | +0.14 pp | 51.7% | — |
| Absorption (upar ki definition) | 1,352 | +0.70 pp | 55.2% | 2023 −0.74 · 2024 +0.62 · 2025 +0.71 · 2026 +1.27 |
| Girne ke baad spike, hari candle | 456 | +0.79 pp | 60.3% | 2023 −1.40 · 2024 +0.61 · 2025 +1.01 · 2026 +1.36 |
| Girne ke baad, kam delivery + volume | 1,011 | −0.41 pp | 49.9% | — |
Yeh direction mein interesting hai: girne ke baad delivery-backed volume ka 10 din ka excess positive hai, aur kam-delivery volume ka negative. Same girawat, same volume — farak sirf is baat ka ki share ghar gaye ya nahi.
Lekin isko edge mat samjhiye. Honest caveats:
- Statistical strength kamzor hai. Absorption cell ka date-clustered t-stat 1.81 hai — normal 5% significance (≈2.0) se neeche. Hari-candle version 2.69 pe hai, lekin uska sample sirf 456 hai.
- 2023 mein ulta tha (−0.74 pp). 4 mein se 3 saal positive.
- Humne ~12 cells test kiye. Itne tests mein ek-do “achhe” dikhna chance se bhi ho sakta hai.
- Size chhota hai. +0.70 pp in 10 din — cash delivery ka round-trip cost (~0.3%) aur slippage ke baad bahut kam bachta hai.
Toh humara reading: delivery ek “kis tarah ka volume hai” batane wala context hai — churn vs conviction. Direction ka signal nahi.
Kya dekhein (kya kharidein nahi)
- Kam delivery + bada volume ko caution ki tarah padhiye: data mein yeh market se peeche rehne se juda hai.
- Girawat ke baad delivery spike ko ek “dekhne layak” state samjhiye, signal nahi. Iske saath trend, results calendar aur market ka mood bhi dekhiye.
- Delivery % hamesha stock ke apne normal se compare kijiye, absolute number se nahi.
- Results ke din aur index rebalance ke din delivery mechanical hoti hai — un dino ko alag rakhiye.
The limitation
Data sirf May 2023 – Oct 2026 ka hai (~3.4 saal) — ek hi bade market cycle ka hissa. Results aur index-rebalance din is study mein alag nahi kiye gaye (simple version). Survivorship: universe current stocks se bana hai. Absorption definition humne khud chuni, aur yeh forward test se nahi guzri. Base rates past describe karte hain; future predict nahi karte.
Methodology note. Data: NSE bhavcopy-derived daily OHLCV + delivery % for 527 symbols (501 with usable windows), 2023-04-28 → 2026-11-04; 384,622 stock-days with valid 10-day windows (entries 2023-05-22 → 2026-10-21). Delivery ratio = today’s delivery % ÷ own median of the prior 20 sessions (min 15); volume ratio = today ÷ prior 20-session mean. Forward return = close[t+10] ÷ open[t+1] − 1; windows containing any |daily move| > 20% dropped. Excess = forward return − same-date cross-sectional mean. Significance = t-stat of per-date mean excess (date-clustered). About 12 cells were examined; no multiple-testing correction applied — treat all cells as descriptive. Computed by tietiy, 2026-11-04, read-only query.