SIP ka din aur Nifty: forward test ka scoreboard
7 min read · data: 437-stock NSE universe · descriptive study, not advice
Hum is site pe zyada tar cheezon ke baare mein likhte hain jo kaam nahi karti. Yeh article ek aisi cheez ke baare mein hai jo humari research mein sabse zyada “asli” lagi — aur phir yeh bhi ki live dekhne pe ab tak kya hua. Dono hisse zaroori hain. Yeh measurement hai, prediction nahi.
Idea: SIP ka paisa kab market mein aata hai?
India mein har mahine SIP ke through mutual funds mein bahut paisa aata hai — 2016 mein
₹3,500 crore/mahina, 2026 mein **₹31,000 crore/mahina** (AMFI data). Zyada tar SIPs
kuch popular dates pe hote hain: 1, 5, 10 aur 15 tareekh. Agar us din holiday ya
weekend ho, toh paisa agle trading din invest hota hai.
Toh sawaal: kya un dino market mein ek mechanical kharidari ka footprint dikhta hai?
In-sample result (2023 – Jul 2026)
Har mahine ke “SIP din” (1, 5, 10, 15 ya uske baad ka pehla trading din) ko baaki dino se compare kiya:
- SIP din: NIFTY average +21.5 bps/din. Baaki din: −0.7 bps/din.
- 172 SIP dino ne milkar NIFTY ka +37% return diya; baaki 700 dino ka total −4.6%.
- Chaaron saal (2023, 2024, 2025, 2026 ka hissa) positive.
Lekin 2016–2022 mein? Kuch nahi. SIP din bilkul baaki dino jaise the.
Chaar falsification tests (jo isko maar sakte the)
Jo cheez achhi dikhti hai, usko todne ki koshish karni chahiye. Humne chaar tests pehle se likhe:
- Rolled days. Jab 15 tareekh Sunday ho, toh market mein “15 tareekh” ka koi session nahi hota — sirf flow agle din jaata hai. Agar effect calendar ka bhram hota, toh rolled days pe nahi dikhta. Dikha: +22.9 bps, direct dino (+21.7) jitna hi.
- Dose-response. Zyada SIP flow = zyada effect? 2023 → 2026 mein effect +13 → +19 → +23 → +43 bps hua jaise flows ₹15k → ₹31k crore badhe. (Lekin 2016–22 mein flows 4 guna badhe aur effect zero raha — toh yeh linear nahi, ek threshold jaisa lagta hai.)
- Placebo dates. 3, 8, 13, 18, 23 tareekh — koi effect nahi. Aur 1,000 random 4-date sets mein se sabko asli SIP set ne beat kiya (2023 ke baad). 2023 se pehle wahi set 17th percentile pe tha — bilkul average.
- Breadth. Agar yeh flow-buying hai, toh poore market mein dikhna chahiye. SIP dino pe 54.3% stocks upar band hue vs baaki dino 48.0% (+6.3 points). Large-cap aur baaki 457 stocks mein effect same.
Chaaron tests pass. Isliye humne isko real lagta hai kaha — lekin “proven” nahi. Kyun? Kyunki yeh effect usi data mein dhoondha gaya tha jisme test hua. Asli test sirf aage ka data hai.
Forward test: Aug – Oct 2026
July 2026 mein humne pehle se likh diya tha: agle mahino ke saare SIP din log karenge, aur 6 mahine (~24 SIP din) baad decide karenge. Promote karne ka rule: SIP din baaki dino se +10 bps se zyada behtar, aur placebo ≈ 0.
Teen mahine ho gaye — 12 SIP din. Yeh numbers ~500 NSE stocks ke equal-weight average se hain (NIFTY index ka daily data is window mein humare paas poora nahi tha, aur in-sample mein equal-weight wala effect NIFTY jaisa hi tha: +25.6 bps):
| Mahina | SIP dino ka avg | Baaki dino ka avg | Breadth SIP vs baaki |
|---|---|---|---|
| Aug 2026 | +51.3 bps | −6.9 bps | 57.5% vs 42.8% |
| Sep 2026 | −75.9 bps | −10.6 bps | 30.9% vs 43.7% |
| Oct 2026 | −23.3 bps | −26.7 bps | 42.5% vs 43.8% |
| Teen mahine | −16.0 bps | −11.6 bps | 43.6% vs 44.1% |
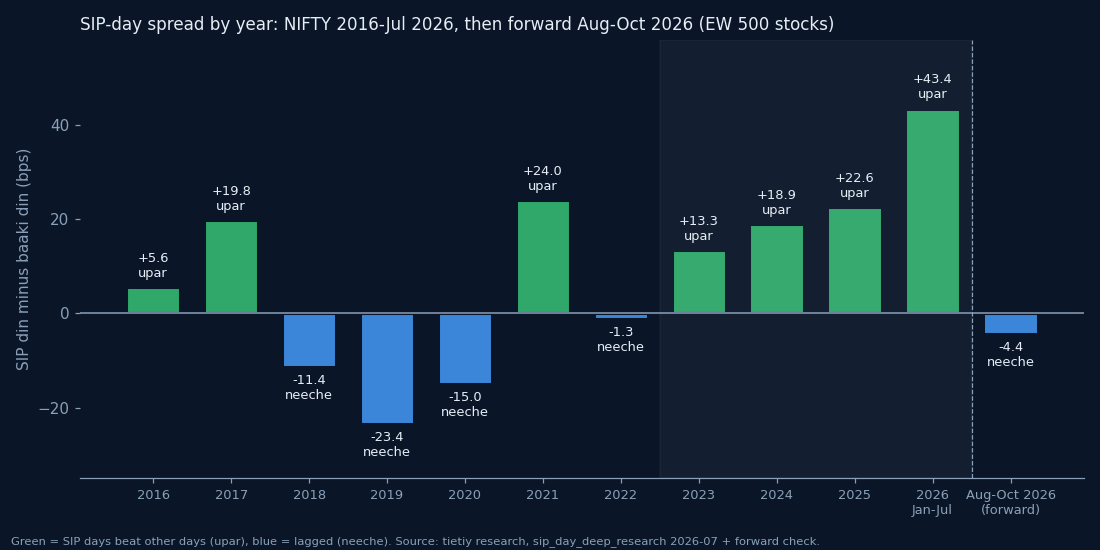
August bilkul script ke hisaab se gaya. September ulta — 15 Sep ka SIP din akela −2% tha (equal-weight). October flat. Abhi tak forward spread −4 bps hai — promote rule (+10 bps) se kaafi neeche.
Iska matlab kya hai
Saaf baat: 12 din bahut kam hain. Ek bura din (15 Sep) poora average palat deta hai. In-sample mein bhi har mahina positive nahi tha — May aur June 2026 bhi flat-to-negative the. Toh is forward data se effect “dead” nahi kaha ja sakta. Lekin yeh bhi saaf hai ki forward mein ab tak effect dikha nahi.
Ek aur possibility jo humne July mein hi likhi thi: koi effect itna visible ho (har mahine 4 known dates), toh log usko front-run karne lagte hain — pehle effect ek din pehle shift hota hai, phir dheere dheere ghis jaata hai.
Hum isko December 2026 tak log karte rahenge aur result yahin update karenge — chahe jo bhi aaye.
Kya dekhein (kya kharidein nahi)
- SIP flows ek structural cheez hain — AMFI har mahine data deta hai. Flows ka size dekhna market ki demand samajhne mein kaam aata hai.
- Kisi calendar effect pe “har baar hota hai” mat maaniye. Yeh wala chaar tests pass karke bhi forward mein abhi tak flat hai.
- Agle SIP din: 1, 5, 10, 15 (ya uske baad ka pehla trading din). Breadth humare /markets/ page pe daily dikhti hai.
The limitation
In-sample numbers NIFTY close-to-close hain; forward numbers ~500-stock equal-weight se hain — dono alag measures hain, isliye chart mein forward bar alag dikhaya hai. Forward sample 12 din ka hai. Universe current listed stocks se bana hai (survivorship). Trading calendar humare price table se liya gaya hai; agar koi trading din missing ho, toh mapping shift ho sakti hai. Base rates past describe karte hain; future predict nahi karte.
Methodology note. In-sample (Jul 2026): NIFTY 50 daily, 2016-01 → 2026-07-17; SIP set
= first trading day on/after {1, 5, 10, 15} each month; month-clustered t; null era
2016–22, effect era 2023+; placebo {3, 8, 13, 18, 23}; 1,000-draw permutation of random
4-date sets; breadth on a 507-stock universe; AMFI monthly SIP flows Apr 2023 → Jun 2026
cross-checked against five published anchors. Source: tietiy internal research
(sip_day_deep_research_2026-07). Forward (Nov 2026): ~500 NSE stocks, daily close-to-close,
equal-weight mean and % of stocks up, 2026-07-20 → 2026-10-30; days with |move| > 20%
dropped per stock (corporate-action artifacts); pre-registered promote rule: spread >
+10 bps with placebo ≈ 0 after ~24 SIP days.